

09 EVM IN S-KRIVULJE – POZABLJENA DISCIPLINA
Če ne znaš meriti napredovanja, ne moreš voditi projekta.
V prejšnjem članku smo pojasnili, da terminski plan ni samo seznam datumov, ampak model predvidenega načina izvedbe projekta.
Toda tudi kakovosten terminski plan sam po sebi še ne pove, koliko je bilo dejansko narejeno.
Projekt lahko poroča:
- da je porabil polovico pogodbenega časa,
- da je izstavil polovico pogodbene vrednosti,
- da je porabil polovico proračuna,
- da je zaključil polovico aktivnosti,
- da je po strokovni oceni »približno 50-odstotno izveden«.
Te informacije se lahko med seboj zelo razlikujejo.
Polovica porabljenega časa ne pomeni polovice izvedenega projekta.
Polovica plačane vrednosti ne pomeni polovice fizičnega napredovanja.
Polovica zaključenih aktivnosti ne pomeni polovice opravljenega dela.
Zato je treba odgovoriti na veliko zahtevnejše vprašanje:
Kolikšen del načrtovanega projekta je bil do določenega datuma dejansko izveden?
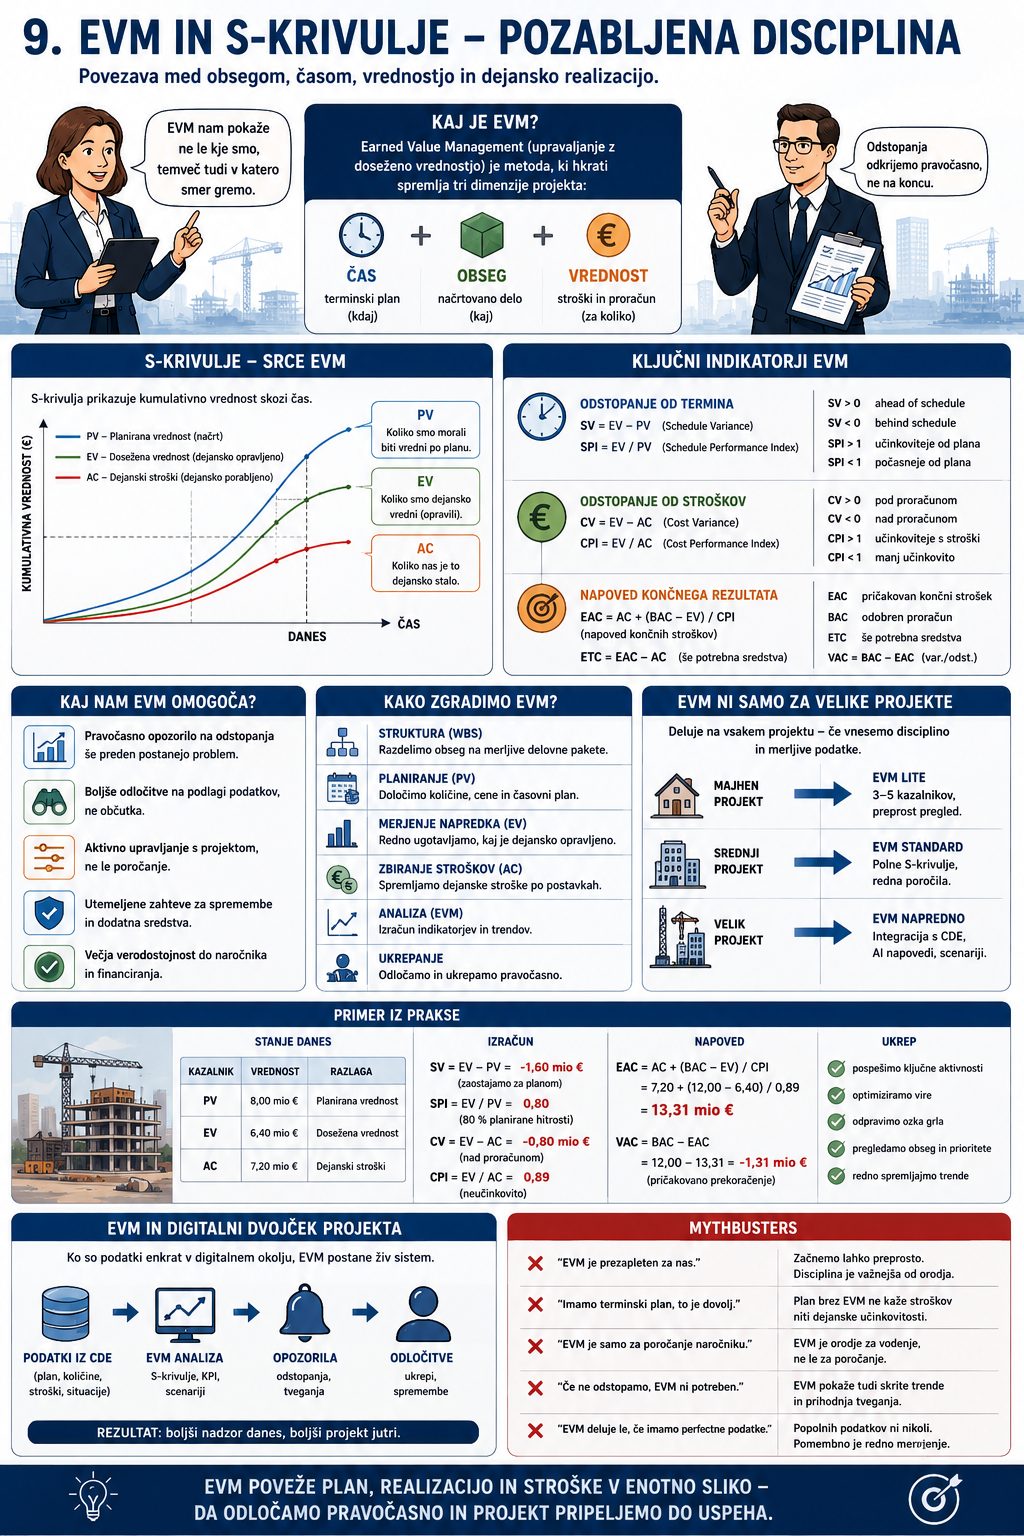
Prav temu sta namenjena merjenje napredovanja in metoda prislužene vrednosti oziroma Earned Value Management – EVM.
Kaj sploh pomeni, da je projekt 50-odstotno izveden?
Na enostavnem projektu je napredovanje mogoče oceniti razmeroma neposredno.
Če moramo zgraditi deset enakih objektov in smo jih zaključili pet, smo približno na polovici.
Pri kompleksnem projektu pa posamezni deli nimajo enakega pomena.
Projekt lahko vsebuje:
- tisoč kubičnih metrov betona,
- deset tisoč kvadratnih metrov fasade,
- več kilometrov instalacij,
- tehnološko opremo,
- projektiranje,
- dobave,
- preizkuse,
- dokumentacijo,
- pridobivanje dovoljenj.
Kako vse to seštejemo v enoten odstotek?
Ne moremo preprosto izračunati povprečja vseh aktivnosti.
Če je od sto aktivnosti zaključenih devetdeset, projekt ni nujno 90-odstotno izveden. Med preostalimi desetimi so lahko:
- najdražja tehnološka oprema,
- glavni energetski priključek,
- zagon sistema,
- tehnični pregled,
- odprava ključnih neskladij.
Podobno ne moremo sešteti kubičnih metrov, kvadratnih metrov, kosov opreme in ur projektiranja.
Potrebujemo skupno utež, s katero različne dele projekta pretvorimo v primerljivo merilo.
To je lahko:
- pogodbena oziroma planirana vrednost,
- načrtovane delovne ure,
- strošek virov,
- vnaprej določena teža mejnika,
- kombinacija več meril.
Bistveno je, da so pravila določena vnaprej in da se ne spreminjajo glede na to, kakšen rezultat želimo prikazati.
Napredovanje ni isto kot poraba
Največja vrednost EVM je v tem, da loči tri vprašanja:
- Koliko dela bi morali do danes opraviti?
- Koliko dela smo dejansko opravili?
- Koliko nas je opravljeno delo dejansko stalo?
Ta tri vprašanja predstavljajo tri osnovne vrednosti.
Planirana vrednost – PV
Planirana vrednost pove, kolikšen del proračunsko ovrednotenega dela bi moral biti izveden do presečnega datuma.
Ne gre samo za denar, ki bi ga morali porabiti.
Gre za planirano vrednost dela, ki bi moralo biti opravljeno.
Prislužena vrednost – EV
Prislužena vrednost pove, kolikšno planirano vrednost ima delo, ki je bilo dejansko izvedeno.
Beseda »prislužena« lahko zveni nenavadno, vendar izraža pomembno logiko:
Vrednost si projekt prisluži z dokazljivo izvedenim napredovanjem, ovrednotenim po vnaprej določenih pravilih in planiranih utežeh.
Če je bilo za določeno aktivnost načrtovanih 100.000 evrov in je fizično izvedena polovica, je njena prislužena vrednost 50.000 evrov – ne glede na to, koliko je izvajalec zanjo dejansko porabil ali zaračunal.
Prislužena vrednost zato ni tržna, obračunska ali plačana vrednost izvedenega dela. Je planirana vrednost obsega, ki je bil do presečnega datuma dejansko izveden.
Dejanski strošek – AC
Dejanski strošek pove, koliko je organizacijo dejansko stalo delo, izvedeno do presečnega datuma.
Pri izvajalcu lahko vključuje:
- delo,
- material,
- mehanizacijo,
- podizvajalce,
- stroške gradbišča,
- druge neposredne in posredne stroške.
Vse tri vrednosti – PV, EV in AC – morajo biti določene za isti presečni datum in na primerljivi osnovi. Sicer njihova primerjava nima pravega pomena.
Šele primerjava vseh treh vrednosti pokaže, ali projekt:
- napreduje skladno s planom,
- zaostaja,
- porablja več od načrtovanega,
- ali dosega boljšo stroškovno učinkovitost od pričakovane.
Preprost primer
Predpostavimo, da ima projekt planirano vrednost 10 milijonov evrov.
Do današnjega dne bi moral biti izveden obseg v planirani vrednosti 5 milijonov evrov.
Dejansko je bilo izvedeno delo, ki je bilo v osnovnem planu ovrednoteno na 4 milijone evrov.
Izvajalca pa je to delo dejansko stalo 4,5 milijona evrov.
Dobimo:
| Podatek | Vrednost |
| Planirana vrednost – PV | 5,0 milijona € |
| Prislužena vrednost – EV | 4,0 milijona € |
| Dejanski strošek – AC | 4,5 milijona € |
Projekt je glede napredovanja za planom:
EV – PV = 4,0 – 5,0 = –1,0 milijona €
Hkrati je za opravljeno delo porabil več, kot je bilo zanj načrtovano:
EV – AC = 4,0 – 4,5 = –0,5 milijona €
To pomeni, da ima projekt hkrati:
- izvedbeno zaostajanje glede na planirano vrednost,
- slabšo stroškovno učinkovitost.
Brez povezave med planom, izvedenim obsegom in dejanskimi stroški bi lahko videli samo, da je bilo porabljenih 4,5 milijona evrov.
Iz tega podatka samega pa ne bi vedeli, ali je projekt uspešen.
Kazalnika SPI in CPI
Primerjavo pogosto izrazimo tudi z indeksoma.
Indeks terminske uspešnosti – SPI
SPI = EV ÷ PV
V našem primeru:
SPI = 4,0 ÷ 5,0 = 0,80
To pomeni, da je projekt do presečnega datuma prislužil približno 80 odstotkov vrednosti, ki bi jo moral po planu.
Vendar je potrebna pomembna previdnost:
SPI ne pomeni, da projekt zamuja 20 odstotkov časa.
Prav tako SV = EV – PV ni število dni zamude, ampak vrednostno oziroma uteženo odstopanje napredovanja od plana.
Terminsko odstopanje pri EVM je izraženo v vrednostnem oziroma uteženem merilu. Koliko dni projekt dejansko zamuja in ali je ogrožen končni rok, mora pokazati analiza terminskega plana in kritične poti.
EVM terminskega plana ne nadomešča.
Dopolnjuje ga.
Indeks stroškovne uspešnosti – CPI
CPI = EV ÷ AC
V našem primeru:
CPI = 4,0 ÷ 4,5 = 0,89
To pomeni, da je projekt za vsako porabljeno denarno enoto ustvaril približno 0,89 enote planirane vrednosti.
Če je CPI:
- večji od 1, je stroškovna učinkovitost boljša od načrtovane;
- enak 1, je skladna z načrtovano;
- manjši od 1, je slabša od načrtovane.
Toda tudi ta kazalnik potrebuje kontekst.
Slab CPI lahko nastane zaradi:
- slabše produktivnosti,
- višjih nabavnih cen,
- prevelike porabe materiala,
- dodatnih virov za pospešitev,
- nepravilno razporejenih stroškov,
- zamud pri knjiženju prislužene vrednosti,
- stroškov, ki so nastali vnaprej za delo, ki bo izvedeno pozneje.
Indeks je opozorilo.
Ni še razlaga vzroka.
S-krivulja je prikaz, ne metoda
S-krivulja prikazuje kumulativni razvoj določene vrednosti skozi čas.
Na začetku projekta je napredovanje običajno počasnejše, ker potekajo:
- priprave,
- projektiranje,
- mobilizacija,
- naročanje,
- vzpostavljanje gradbišča.
V osrednjem delu se obseg izvedbe poveča.
Proti zaključku se hitrost ponovno zmanjša zaradi:
- zaključnih del,
- preizkusov,
- odprave pomanjkljivosti,
- dokumentacije,
- predaje.
Zato kumulativna črta pogosto spominja na črko S.
Toda vsak projekt nima popolne S-oblike.
Projekt je lahko:
- skoraj linearen,
- močno pomaknjen proti začetku,
- močno pomaknjen proti koncu,
- stopničast zaradi velikih dobav ali mejnikov.
S-krivulja je posledica načina izvedbe, ne cilj, ki mu mora biti projekt grafično podoben.
Ne smemo najprej narisati lepe S-krivulje in nato vanjo prisiliti projekta.
Krivulja mora nastati iz:
- terminskega plana,
- uteži aktivnosti,
- planiranih količin,
- virov,
- stroškov,
- dejanskega napredovanja.
Katero S-krivuljo gledamo?
Izraz »S-krivulja« se uporablja zelo ohlapno.
Prikazuje lahko:
- planirano napredovanje,
- dejansko fizično napredovanje,
- prisluženo vrednost,
- obračunano vrednost,
- potrjene situacije,
- plačila,
- dejanske stroške,
- porabljene ure,
- planirani ali dejanski denarni tok.
To niso isti podatki.
| Krivulja | Kaj prikazuje? |
| Planirano napredovanje | Kolikšen del ovrednotenega obsega bi moral biti izveden |
| Prislužena vrednost | Kolikšen planirani obseg je bil dejansko izveden |
| Obračunana vrednost | Koliko je izvajalec vključil v situacije |
| Potrjena vrednost | Koliko je nadzor oziroma Inženir priznal |
| Plačana vrednost | Koliko je naročnik dejansko plačal |
| Dejanski stroški | Koliko je izvedba dejansko stala izvajalca |
| Denarni tok | Kdaj denar dejansko vstopa in izstopa |
Če na grafu piše samo »planirano in realizirano«, ne vemo nujno, kaj realizacija pomeni.
Ali gre za:
- fizično izvedbo,
- potrjeno situacijo,
- izstavljen račun,
- plačilo,
- dejanski strošek?
Brez jasne definicije je lahko graf vizualno prepričljiv, informacijsko pa dvoumen.
Plačilo ni merilo fizičnega napredovanja
Pogosta napaka je, da se kot dejansko napredovanje uporabi vrednost izdanih ali plačanih situacij.
Toda obračun in plačilo imata svojo časovno logiko.
Na razliko vplivajo:
- mesečni obračunski cikli,
- čas priprave in potrjevanja situacije,
- zamiki izdajanja računov,
- roki plačil,
- avansi,
- zadržana sredstva,
- materiali na gradbišču,
- neodobrene spremembe,
- sporna dela,
- valorizacija,
- davčna obravnava.
Delo je lahko fizično izvedeno marca, obračunano aprila in plačano junija.
Če kot napredovanje uporabimo junijsko plačilo, bomo stanje projekta prikazali z večmesečnim zamikom.
Nasprotno lahko izvajalec prejme avans za opremo, ki še ni proizvedena ali dobavljena. Finančni tok bo pred fizičnim napredovanjem.
Zato moramo ločevati:
fizično izvedbo → priznano napredovanje → obračun → potrditev → plačilo
Vsaka od teh stopenj ima svojo vlogo.
Nobena sama ne more samodejno nadomestiti vseh drugih.
Situacija je lahko odličen vir, vendar potrebuje pravila
Pri pogodbah z obračunom po dejanskih količinah je digitalna situacija lahko zelo kakovosten vir podatkov o izvedenem obsegu.
Če imamo za posamezno postavko:
- pogodbeno količino,
- pogodbeno ceno,
- do sedaj izvedeno količino,
- potrjeno količino v tekočem obdobju,
lahko napredovanje precej zanesljivo pretvorimo v prisluženo vrednost.
Primer:
- pogodbeno 1.000 m³ betona,
- planirana oziroma pogodbena vrednost 200.000 evrov,
- potrjeno izvedenih 400 m³.
Prislužena vrednost je 40 odstotkov planirane vrednosti postavke oziroma 80.000 evrov.
Tak izračun velja, če je pogodbena oziroma planirana vrednost postavke uporabljena tudi kot dogovorjena utež za merjenje napredovanja.
Toda tudi tu obstajajo omejitve.
Postavka lahko vsebuje:
- pripravo,
- nabavo,
- vgradnjo,
- preizkuse,
- dokumentacijo.
Samo dobavljeni material še ne pomeni nujno enakega deleža dokončane postavke.
Pravila merjenja morajo zato jasno določiti, kdaj se šteje, da je bila vrednost dejansko prislužena.
Digitalna situacija bo podrobneje obravnavana v drugem sklopu. Že tukaj pa je pomembno:
Situacija lahko postane pomembna podatkovna osnova za spremljanje napredovanja samo, če je digitalno povezana s popisom, terminskim planom in jasnimi pravili merjenja.
Kako merimo napredovanje različnih vrst aktivnosti?
Vseh aktivnosti ni mogoče meriti enako.
Količinsko merjenje
Primerno je za dela, pri katerih je mogoče zanesljivo določiti izvedeno količino:
- kubični metri izkopa,
- kubični metri betona,
- kvadratni metri fasade,
- metri cevovoda,
- število vgrajenih elementov.
Napredovanje se določi kot razmerje:
izvedena količina ÷ skupna količina
Pravilo 0/100
Aktivnost ne pridobi ničesar, dokler ni v celoti zaključena.
Primerno je za kratke aktivnosti, pri katerih delnega napredovanja ni smiselno meriti.
Preprečuje, da bi se veliko aktivnosti začelo, nobena pa zaključila.
Pravilo 50/50
Del vrednosti se prizna ob začetku, preostanek ob zaključku.
Uporabno je pri krajših nalogah, kjer je začetek že dokaz pomembnega vložka, podrobno merjenje pa bi bilo nesorazmerno.
Uteženi mejniki
Aktivnost se razdeli na jasno preverljive stopnje.
Na primer pri dobavi opreme:
| Mejnik | Utež |
| Potrjena tehnična dokumentacija | 10 % |
| Oddano naročilo | 10 % |
| Zaključena proizvodnja | 35 % |
| Tovarniški preizkus | 15 % |
| Dobava na gradbišče | 15 % |
| Montaža in zagon | 15 % |
Takšno merjenje je pogosto primernejše od subjektivne izjave, da je dobava »70-odstotno zaključena«.
Fizična strokovna ocena
Pri nekaterih delih je strokovna ocena neizogibna.
Toda tudi takrat mora biti podprta z:
- merljivimi podaktivnostmi,
- vnaprej določenimi utežmi,
- dokazili,
- enotnimi pravili.
Stavek »aktivnost je približno 90-odstotno končana« brez jasne razlage je zelo šibka osnova za napovedovanje.
Zadnjih deset odstotkov lahko traja dlje kot prvih devetdeset.
Časovno odvisne podporne aktivnosti – Level of Effort
Pri dejavnostih, kot so:
- vodenje projekta,
- administracija,
- varovanje,
- del stalnega nadzora,
- druge podporne aktivnosti, vezane na trajanje projekta,
napredovanja pogosto ni mogoče meriti s fizično količino.
Njihova vrednost se lahko prislužuje sorazmerno s časom oziroma napredovanjem podprtih aktivnosti.
Takšne aktivnosti ne smejo prevladovati v skupnem merilu napredovanja, saj lahko ustvarijo navidezni napredek tudi takrat, ko se fizični rezultat projekta ne premika.
Napredovanje je treba načrtovati pred začetkom dela
Pravila merjenja se pogosto začnejo določati šele pri prvem mesečnem poročilu.
Takrat se pojavi vprašanje:
Kako bomo pri tej aktivnosti sploh določili odstotek izvedbe?
To je prepozno.
Že pri pripravi terminskega plana bi morali za pomembne aktivnosti določiti:
- enoto merjenja,
- planirano količino,
- utež,
- metodo ugotavljanja napredovanja,
- potrebna dokazila,
- odgovorno osebo,
- pogostost posodabljanja.
Terminski plan brez pravil merjenja napredovanja je načrt, ki ga pozneje ne znamo objektivno spremljati.
To je podobno kot pri popisu.
Ni dovolj določiti, kaj bomo izvedli.
Določiti moramo tudi, kako bomo dokazali, da je bilo izvedeno.
Stroškovno uteževanje ima tudi pasti
Uporaba planirane vrednosti omogoča, da različne aktivnosti združimo v skupen kazalnik.
Vendar lahko pogodbene cene vključujejo posebnosti:
- neuravnotežene cene,
- strateško visoke cene zgodnjih postavk,
- podcenjene pozne postavke,
- velike dobave opreme,
- visoke vrednosti materiala in malo montažnega dela,
- splošne stroške gradbišča.
Projekt lahko zaradi tega finančno prikaže veliko napredovanje, čeprav je fizična izvedba še omejena.
Primer:
Draga naprava je dobavljena na gradbišče, vendar še ni:
- montirana,
- priključena,
- preizkušena,
- vključena v celoten sistem.
Finančno predstavlja velik del pogodbe.
Funkcionalno pa projekt še ni bistveno bližje zaključku.
Zato je treba pri pomembnih sklopih preverjati več pogledov:
- finančno uteženo napredovanje,
- fizično napredovanje,
- dosežene mejnike,
- vpliv na kritično pot,
- pripravljenost sistema za uporabo.
En sam skupni odstotek nikoli ne pove celotne zgodbe.
Splošni stroški gradbišča niso fizično napredovanje
Stroški gradbišča, vodenja, varovanja, začasnih objektov in podobnih časovno odvisnih postavk se pogosto razporejajo skozi trajanje projekta.
Ti stroški so resnični.
Toda sami po sebi ne predstavljajo fizičnega napredovanja objekta.
Če projekt zamuja, lahko stroški gradbišča še naprej naraščajo, ne da bi projekt prislužil sorazmerno novo vrednost.
Prav tu EVM pokaže razliko med:
- dejanskim stroškom,
- in ustvarjenim napredovanjem.
Projekt lahko vsak mesec porabi veliko denarja samo za ohranjanje gradbišča, medtem ko se ključne aktivnosti skoraj ne premaknejo.
Finančna poraba torej raste.
Prislužena vrednost pa ne.
To je zelo pomemben opozorilni znak.
Časovno odvisne stroške je zato treba v sistemu EVM obravnavati tako, da njihovo prisluženje odraža vnaprej določena pravila in ne avtomatično zgolj poteka časa.
EVM pri naročniku in izvajalcu ni povsem enak
Naročnik in izvajalec spremljata isti projekt, vendar nimata vseh enakih podatkov.
Pogled naročnika oziroma Inženirja
Naročnik lahko spremlja:
- planirano pogodbeno vrednost,
- potrjeno fizično napredovanje,
- prisluženo vrednost po pogodbenih utežeh,
- situacije,
- spremembe,
- zahtevke,
- napoved končne pogodbene vrednosti.
Toda naročnik praviloma ne pozna vseh dejanskih stroškov izvajalca.
Pogodbena cena ni enaka izvajalčevemu dejanskemu strošku.
Naročnik lahko zelo kakovostno uporablja principe prislužene vrednosti za spremljanje planiranega in dejanskega napredovanja. Če nima podatkov o dejanskih stroških izvajalca, pa ne more izračunati njegovega klasičnega stroškovnega CPI. Pogodbene situacije in plačila niso nadomestilo za izvajalčev AC.
Zato naročnik iz razlike med pogodbeno in obračunano vrednostjo ne more zanesljivo sklepati o:
- dobičku izvajalca,
- dejanski produktivnosti,
- stroških dela,
- nabavnih cenah,
- učinkovitosti mehanizacije.
Pogled izvajalca
Izvajalec lahko EVM poveže z lastno kalkulacijo:
- planiranimi urami dela,
- materiali,
- mehanizacijo,
- podizvajalci,
- dejanskimi stroški,
- planirano in dejansko produktivnostjo.
Tako lahko ugotavlja:
- ali za izvedeno količino porablja preveč ur,
- ali materialni stroški presegajo kalkulacijo,
- ali je projektna ekipa stroškovno učinkovita,
- kakšen bo pričakovani poslovni rezultat.
Skupno projektno okolje mora zato zagotavljati kakovostno skupno osnovo za obseg in napredovanje.
Ne pomeni pa, da mora izvajalec naročniku razkriti celotno lastno kalkulacijo in konkurenčne podatke.
Skupni podatki o projektu in interni poslovni podatki izvajalca niso ista stvar.
Napoved končnega stroška izvajalca in napoved končne pogodbene oziroma investicijske vrednosti naročnika prav tako nista ista izračuna. Prva izhaja predvsem iz produktivnosti in dejanskih stroškov izvajalca, druga pa tudi iz sprememb obsega, valorizacije, zahtevkov in drugih pogodbenih dogodkov.
EVM v urah
EVM ni nujno izražen samo v denarju.
Pri izvajalcu je lahko zelo uporabna tudi analiza v urah.
Primer:
Za določeno aktivnost je bilo v kalkulaciji načrtovanih 1.000 delovnih ur.
Do presečnega datuma bi moralo biti izvedenih 60 odstotkov aktivnosti:
- planirana vrednost: 600 ur.
Dejansko je bilo fizično izvedenih 50 odstotkov:
- prislužena vrednost: 500 planiranih ur.
Za to delo pa je bilo dejansko porabljenih 650 ur:
- dejanska poraba: 650 ur.
Rezultat pokaže:
- da aktivnost zaostaja za planom,
- da je za doseženo napredovanje porabila več ur od načrtovanih,
- da je produktivnost slabša od kalkulirane.
Takšen pristop je lahko za izvajalca uporabnejši od analize v prodajnih cenah, saj neposredno poveže:
- kalkulacijo,
- plan,
- dejanske ure,
- fizično napredovanje,
- produktivnost.
Toda pravila morajo ostati enaka:
- planirana in prislužena vrednost uporabljata isto osnovo;
- dejanske ure morajo biti pravočasno in pravilno evidentirane;
- spremembe obsega morajo biti vključene v nadzorovan baseline.
Napovedovanje končnega rezultata
EVM ni namenjen samo opisovanju preteklosti.
Njegova največja vrednost je v zgodnjem napovedovanju.
Če projekt dalj časa dosega slabo stroškovno učinkovitost, se postavi vprašanje:
Kaj se bo zgodilo, če se enak trend nadaljuje do zaključka?
Na tej podlagi lahko pripravljamo različne napovedi končne vrednosti.
Vendar ne obstaja ena univerzalno pravilna formula.
Napoved je odvisna od presoje:
- ali je trenutno odstopanje enkratno,
- ali se bo slaba produktivnost nadaljevala,
- ali bo prihodnja izvedba potekala drugače,
- ali bodo na projekt vplivala tudi terminska odstopanja,
- ali so bile spremembe že vključene v baseline.
Matematična projekcija je koristna.
Ne sme pa nadomestiti strokovne razlage.
Dobra napoved zato ne pove samo:
Projekt bo stal 11,3 milijona evrov.
Pove tudi:
- na katerih podatkih temelji,
- katere predpostavke uporablja,
- katere negotovosti in tveganja vključuje,
- kaj bi lahko rezultat izboljšalo ali poslabšalo.
EVM opozori na trend.
Vodstvo projekta pa mora razumeti njegove vzroke in sprejeti ukrepe.
Agregatna krivulja lahko skriva probleme
Skupna S-krivulja projekta je uporabna za vodstvo.
Toda zaradi seštevanja lahko prikrije pomembna odstopanja.
Primer:
- konstrukcija je pred planom,
- instalacije močno zaostajajo,
- skupni projekt pa je navidezno skoraj na planu.
Napredek na enem sklopu lahko matematično zakrije težavo na drugem.
Toda presežek pri konstrukciji morda ne pomaga instalacijam, če te zamujajo zaradi:
- nepotrjene opreme,
- manjkajočih načrtov,
- pomanjkanja izvajalcev,
- dobavnih rokov.
Posebej nevarno je, če zaostaja sklop na kritični poti, napredovanje na nekritičnih delih pa izboljšuje skupni odstotek.
Zato mora biti mogoče podatke analizirati po:
- WBS,
- pogodbah,
- objektih,
- lokacijah,
- vrstah del,
- izvajalcih,
- stroškovnih kategorijah,
- kritičnih sklopih.
Skupni kazalnik usmerja pozornost. Podrobnejša analiza pa pojasni problem.
Dober EVM potrebuje dober terminski plan
EVM ni mogoče kakovostno vzpostaviti na slabem terminskem planu.
Če aktivnosti nimajo:
- jasnega obsega,
- realnih trajanj,
- logičnih povezav,
- ustreznih uteži,
- pravil merjenja,
tudi planirana in prislužena vrednost ne bosta zanesljivi.
Enako velja za spremembe.
Če se obseg projekta poveča, se mora nadzorovano spremeniti tudi osnovno izhodišče:
- obseg,
- proračun,
- terminski plan,
- uteži aktivnosti.
Ne smemo pa baselinea vsak mesec prepisati tako, da se načrt prilagodi dejanskemu stanju in vsa pretekla odstopanja izginejo.
Sprememba baselinea ni popravek napačne napovedi. Baseline se spreminja zaradi odobrene spremembe obsega oziroma druge formalno potrjene spremembe izhodišča, ne zato, ker dejanska izvedba od prvotnega plana odstopa.
Projekt mora ohraniti razliko med:
- prvotnim izhodiščem,
- odobrenimi spremembami izhodišča,
- dejanskim stanjem,
- trenutno napovedjo.
Sicer kazalniki ves čas kažejo, da smo skoraj na planu, ker plan sproti popravljamo glede na doseženi rezultat.
To ni spremljanje.
To je brisanje zgodovine.
Kakovost vhodnih podatkov določa kakovost kazalnikov
EVM lahko ustvari zelo natančne številke:
- SPI 0,87,
- CPI 0,94,
- terminsko odstopanje –1.250.000 evrov,
- stroškovno odstopanje –430.000 evrov.
Toda število decimalnih mest ne pove ničesar o kakovosti podatkov.
Kazalniki so lahko napačni, če:
- je napredovanje ocenjeno subjektivno,
- se dejanske količine ne preverjajo,
- stroški niso pravočasno knjiženi,
- računi za opravljeno delo še niso prispeli,
- nabavljeni material ni pravilno razmejen,
- spremembe niso vključene,
- aktivnosti imajo napačne uteži,
- baseline ni realen.
Pri dejanskih stroških je pogosto potreben tudi obračunski princip nastanka stroška.
Če je bilo delo opravljeno, račun podizvajalca pa še ni prejet, odsotnost stroška v sistemu ne pomeni, da strošek ne obstaja.
Če tega ne upoštevamo, bo CPI začasno videti boljši, kot je v resnici.
EVM ni čarobna matematika. Je metoda, katere vrednost je neposredno odvisna od kakovosti osnovnih projektnih podatkov.
EVM ni poročilo za konec meseca
Če se kazalniki pripravijo enkrat mesečno, obravnavajo na sestanku in nato arhivirajo, je njihova vrednost omejena.
Namen je sprožiti vprašanja in ukrepe:
- Zakaj je določen sklop izgubil produktivnost?
- Zakaj napredovanje ne sledi planu?
- Ali zamujajo načrti, odločitve ali dobave?
- Ali je treba spremeniti organizacijo ekip?
- Ali je začetna kalkulacija napačna?
- Ali se je spremenil obseg?
- Kateri sklop ogroža končni rok?
- Kakšna bo končna vrednost, če se trend nadaljuje?
Kazalnik brez razlage je številka.
Kazalnik brez odgovornega ukrepa je opozorilo, ki ga je projekt prezrl.
Dober sistem mora zato povezati:
kazalnik → vzrok → vpliv → odgovorno osebo → ukrep → rok → novo napoved
S tem se EVM poveže z registrom tveganj, sprememb, odločitev in terminskih odstopanj.
Zakaj sta EVM in S-krivulje pozabljena disciplina?
S-krivulje se na projektih sicer pogosto uporabljajo.
Toda pogosto predvsem kot grafična priloga mesečnemu poročilu.
Krivulja se posodobi, vendar se ne preveri dovolj jasno:
- kaj dejansko meri,
- kako je bila realizacija določena,
- ali temelji na fizičnem napredovanju ali računih,
- ali so vključene spremembe,
- ali zaostanek vpliva na kritično pot,
- kakšna je napoved končnega rezultata.
Še redkeje se sistematično uporabljajo:
- planirana vrednost,
- prislužena vrednost,
- dejanski stroški,
- SPI,
- CPI,
- analize trendov,
- napoved končne vrednosti.
Tako kot pri terminskem planu se tudi tukaj pozornost hitro preusmeri na prikaz:
- lepo oblikovan graf,
- nadzorno ploščo,
- barvne kazalnike,
- BIM 5D-vizualizacijo.
Toda graf ne more nadomestiti pravil merjenja.
Nadzorna plošča ne more nadomestiti kakovostnih količin.
BIM-model ne more sam določiti, koliko vrednosti je bilo dejansko prislužene.
V širšem konceptu Jesenske šole je EVM zato pravilno umeščen med temeljne podatke digitalnega projekta, ne med dodatne vizualne funkcionalnosti.
Od BIM 5D do dejanskega spremljanja projekta
Podobno kot pri 4D tudi pri 5D obstaja nevarnost, da se ime strokovne discipline prenese na vizualizacijo.
BIM-model se poveže s:
- količinami,
- cenami,
- terminskim planom.
Nato je mogoče grafično prikazati vrednost posameznih elementov ali faz.
To je lahko koristno.
Toda samo po sebi še ne pomeni, da ima projekt vzpostavljen:
- kakovosten baseline,
- pravila merjenja napredovanja,
- dejanske stroške,
- EVM,
- napoved končne vrednosti,
- upravljanje sprememb,
- pogodbeni obračun.
5D-prikaz stroškov ni isto kot Cost Engineering. Tako kot S-krivulja ni isto kot sistem spremljanja napredovanja.
Ta misel bo podrobneje obravnavana v BIM-sklopu, vendar se njen temelj pokaže že tukaj:
Digitalni prikaz lahko izboljša razumevanje metode. Ne more pa nadomestiti metode, ki v ozadju ne obstaja.
EVM ni potreben v enaki obliki na vsakem projektu
Vsak manjši projekt ne potrebuje zapletenega sistema z več tisoč aktivnostmi in podrobnimi indeksi.
Tudi na manjšem projektu pa potrebujemo odgovor na tri osnovna vprašanja:
- Kaj bi moralo biti do danes izvedeno?
- Kaj je dejansko izvedeno?
- Kakšne so časovne in finančne posledice razlike?
Stopnja podrobnosti mora biti sorazmerna:
Enostavnejši projekt
- osnovni terminski plan,
- planirana in dejanska fizična realizacija,
- mesečna S-krivulja,
- spremljanje ključnih mejnikov,
- pregled odstopanj.
Zahtevnejši projekt
- utežene aktivnosti,
- povezava s popisom in količinami,
- merjenje prislužene vrednosti,
- SPI in CPI,
- napoved končnega roka in vrednosti,
- analiza po WBS in pogodbah.
Posebej kompleksen projekt
- celovit EVM v okviru Project Controls,
- integracija terminskega plana, kalkulacije in dejanskih stroškov,
- napovedni modeli,
- obvladovanje sprememb baselinea,
- povezava z zahtevki, tveganji in scenariji pospešitve.
Metodologija je lahko preprosta.
Ne sme pa biti nejasna.
MYTHBUSTERS
❌ MIT
Če smo porabili 50 odstotkov proračuna, je projekt 50-odstotno izveden.
✅ REALNOST
Poraba pove, koliko smo porabili. Napredovanje pove, koliko planirane vrednosti smo z dejanskim delom ustvarili.
💡 KLJUČNA MISEL
Denar lahko porabljamo hitreje ali počasneje, kot ustvarjamo napredovanje.
❌ MIT
S-krivulja in odstotek realizacije že pomenita, da spremljamo projekt po metodi EVM.
✅ REALNOST
EVM zahteva povezavo med planirano vrednostjo, dokazljivim fizičnim napredovanjem in dejanskimi stroški.
💡 KLJUČNA MISEL
Graf je prikaz. Metoda je v pravilih, podatkih in razlagi odstopanj.
Ključne ugotovitve
- Napredovanja ni mogoče zanesljivo določiti samo iz porabljenega časa, plačil ali števila zaključenih aktivnosti.
- EVM loči planirano vrednost, prisluženo vrednost in dejanske stroške.
- S-krivulja je grafični prikaz kumulativnega razvoja, ne samostojna metoda vodenja.
- Fizično napredovanje, obračunana vrednost, potrjena situacija, plačilo in dejanski strošek so različni podatki.
- Pravila merjenja napredovanja morajo biti določena že pri pripravi terminskega plana.
- SPI kaže izvedbeno odstopanje v uteženem merilu, ne neposredno števila dni zamude; za časovno analizo še vedno potrebujemo terminski plan in kritično pot.
- Naročnik in izvajalec lahko uporabljata skupno metodologijo napredovanja, vendar nimata enakih stroškovnih podatkov.
- EVM mora voditi do analize vzrokov, ukrepov in nove napovedi, ne samo do mesečnega poročila.
Zaključna misel
Če ne znaš izmeriti, koliko dela si dejansko opravil za porabljeni čas in denar, ne spremljaš uspešnosti projekta. Spremljaš samo njegovo porabo.


